Депозит чи накопичувальний рахунок – це вибір між дохідністю і свободою. Депозит платить більше, але гроші «замкнені» до кінця строку. Накопичувальний рахунок платить менше, зате гроші можна забрати будь-якої миті. Тож перш ніж порівнювати ставки, чесно дайте собі відповідь: коли ці гроші можуть знадобитися?
Нижче – порівняння за станом на 2026 рік, розрахунок на 100 000 грн із урахуванням податку і кілька ситуацій, у яких правильний вибір очевидний. А ще – варіант, який легко пропустити: не обирати одне, а поєднати обидва.
Чим депозит відрізняється від накопичувального рахунку?
Депозит відрізняється від накопичувального рахунку передусім ставкою і доступом до грошей. За депозитом відсотки помітно вищі, але забрати гроші раніше строку зазвичай не можна. Податок і державна гарантія при цьому однакові для обох.
| Депозит | Накопичувальний рахунок | |
|---|---|---|
| Ставка в гривні | до 16–17,5% річних (серпень 2026) | зазвичай 4–8% річних (початок 2026) |
| Дострокове зняття | у більшості сучасних депозитів не передбачене | будь-коли, без втрати нарахованих відсотків |
| Податок з відсотків | 23% | 23% |
| Гарантія держави | так | так |
Ставки змінюються часто, тож цифри в таблиці – орієнтир, а не пропозиція конкретного банку. Перш ніж відкривати рахунок, звірте на сайті банку не лише ставку, а й умови: строк, капіталізацію, можливість поповнення.
Що вигідніше: депозит чи накопичувальний рахунок?
Якщо гроші гарантовано полежать увесь строк, депозит вигідніший – у нашому прикладі вдвічі. Візьмемо 100 000 грн на 12 місяців, депозит під 16% річних і накопичувальний рахунок під 8%. З відсотків в обох випадках утримують 23% податку.
Депозит під 16% річних:
- Відсотки: 100 000 × 16% = 16 000 грн.
- Податок 23%: 16 000 × 0,23 = 3 680 грн.
- На руки: 16 000 − 3 680 = 12 320 грн.
Накопичувальний рахунок під 8% річних:
- Відсотки: 100 000 × 8% = 8 000 грн.
- Податок 23%: 8 000 × 0,23 = 1 840 грн.
- На руки: 8 000 − 1 840 = 6 160 грн.
Різниця – 6 160 грн за рік на користь депозиту. Розрахунок спрощений: ставка вважається незмінною весь рік, без капіталізації. На накопичувальному рахунку ставка може змінитися, а відсотки можуть нараховуватися щомісяця, тож реальна цифра буде трохи іншою. Для швидкої оцінки вистачить одного множника: чиста ставка = ставка × 0,77, тобто 16% стають 12,32%, а 8% – 6,16%.
Чи можна забрати депозит достроково?
Здебільшого ні – і це головний ризик депозиту. Сучасні депозити українських банків зазвичай не передбачають дострокового повернення, тож забрати гроші до кінця строку не вийде навіть тоді, коли вони потрібні терміново, скажімо, на операцію. Саме тому на депозит варто класти лише ті гроші, без яких ви точно обійдетеся весь строк.
Винятки існують: деякі банки мають депозити з поповненням і частковим зняттям. Але за гнучкість доводиться платити – ставка там може бути нижчою, ніж на звичайному строковому депозиті. Перед підписанням договору подивіться, що саме дозволено: поповнення, часткове зняття чи нічого з цього.
Чи гарантує держава гроші на накопичувальному рахунку?
Так, так само як і на депозиті – у цьому пункті вони рівні. З 13 квітня 2022 року в Україні діє повна, 100% гарантія вкладів фізичних осіб і ФОП. Вона діє весь період воєнного стану і ще пів року після його скасування, а потім гарантована сума становитиме не менше 600 000 грн на одного вкладника в одному банку.
А от із валютними вкладами є підводний камінь. Відшкодування виплачують у гривні за курсом НБУ на дату, коли в банк ввели тимчасову адміністрацію. Якщо до моменту виплати курс зросте, на різниці ви втратите – навіть попри 100% гарантію.
Які податки платять з відсотків?
З відсотків і за депозитом, і за накопичувальним рахунком утримують 23%: 18% податку на доходи фізичних осіб і 5% військового збору. Банк робить це автоматично, тож декларувати нічого не потрібно. Податок беруть лише з нарахованих відсотків, а не з усієї суми вкладу, – саме тому в розрахунку вище множимо на 0,23 тільки відсотки.
Коли обрати депозит, а коли накопичувальний рахунок?
Обирайте за строком, на який готові «заморозити» гроші, а не за ставкою. Якщо сума точно не знадобиться 3–6 місяців і довше – наприклад, ви збираєте на ремонт наступного року, – депозит виграє. Для подушки безпеки і грошей «на всяк випадок» краще накопичувальний рахунок: ставка нижча, зате ви не залежите від строку.
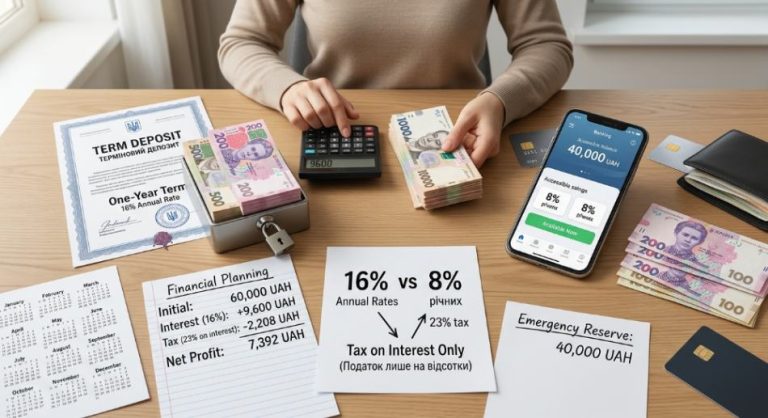
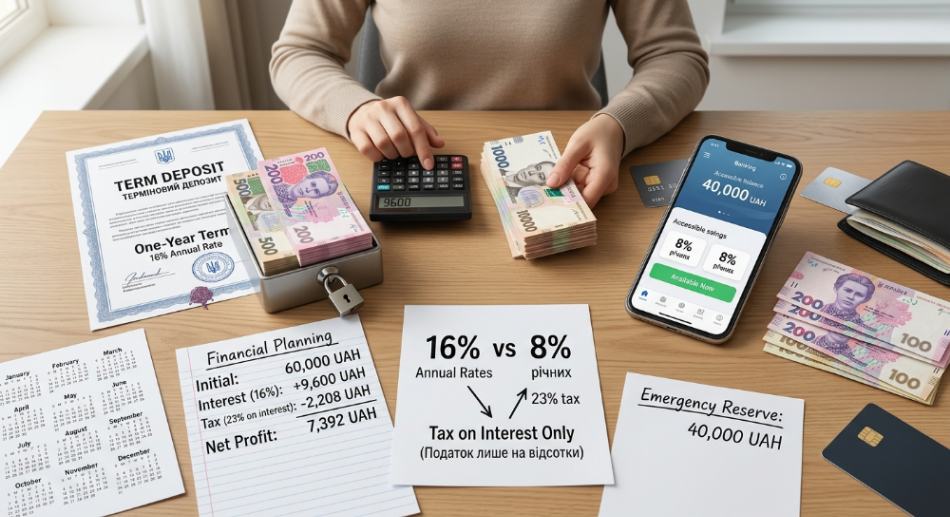
А якщо впевнені лише щодо частини суми? Тоді її можна розділити. Скажімо, зі 100 000 грн 60 000 грн, які точно не знадобляться рік, ідуть на депозит, а решта – на рахунок. Депозит під 16% дасть із них 7 392 грн чистими, а 40 000 грн на накопичувальному рахунку під 8% – ще 2 464 грн. Разом 9 856 грн – менше, ніж усе на депозиті (12 320 грн), але майже на 3 700 грн більше, ніж усе на рахунку, і без ризику залишитися без доступу до грошей.
І ще одне правило, яке не залежить від вибору: не тримайте всі заощадження в одному банку. Навіть із державною гарантією, якщо з банком щось трапиться, гроші якийсь час будуть недоступні – а саме цей час може виявитися найнезручнішим.
Часті запитання
Чи може банк змінити ставку на накопичувальному рахунку?
Це залежить від умов конкретного банку, тож за всіх відповісти не можемо. Перевірте в договорі, чи фіксована ставка і як банк повідомляє про її зміну.
Скільки готівки можна зняти за раз?
Станом на початок 2026 року через касу банку можна було отримати до 100 000 грн на день або еквівалент у валюті. Це обмеження НБУ, і воно може змінитися, тож для великих сум домовтеся з банком заздалегідь.
Що краще для валюти?
Для валюти обидва варіанти – радше спосіб зберегти, ніж заробити. Навесні 2026 року за доларовими депозитами пропонували до 2% річних, за євро – до 1%.
Депозит чи накопичувальний рахунок – не питання «що краще взагалі», а питання про ваші плани на ці гроші. Знаєте, що вони не знадобляться рік, – беріть депозит. Не впевнені – накопичувальний рахунок. А якщо сумніваєтеся щодо частини суми, розділіть її: так ви отримаєте і дохід, і спокій.
Перш ніж відкривати рахунок, порівняйте актуальні ставки хоча б трьох банків – на великій сумі різниця в кілька відсотків означає тисячі гривень на рік.
About the Author