Депозит или накопительный счёт – это выбор между доходностью и свободой. Депозит платит больше, но деньги «заперты» до конца срока. Накопительный счёт платит меньше, зато деньги можно забрать в любой момент. Так что прежде чем сравнивать ставки, честно ответьте себе: когда эти деньги могут понадобиться?
Ниже – сравнение по состоянию на 2026 год, расчёт на 100 000 грн с учётом налога и несколько ситуаций, в которых правильный выбор очевиден. А ещё – вариант, который легко упустить: не выбирать что-то одно, а совместить оба.
Чем депозит отличается от накопительного счёта?
Депозит отличается от накопительного счёта прежде всего ставкой и доступом к деньгам. По депозиту проценты заметно выше, но забрать деньги раньше срока обычно нельзя. Налог и государственная гарантия при этом одинаковы для обоих.
| Депозит | Накопительный счёт | |
|---|---|---|
| Ставка в гривне | до 16–17,5% годовых (август 2026) | обычно 4–8% годовых (начало 2026) |
| Досрочное снятие | в большинстве современных депозитов не предусмотрено | в любой момент, без потери начисленных процентов |
| Налог с процентов | 23% | 23% |
| Гарантия государства | да | да |
Ставки меняются часто, поэтому цифры в таблице – ориентир, а не предложение конкретного банка. Прежде чем открывать счёт, сверьте на сайте банка не только ставку, но и условия: срок, капитализацию, возможность пополнения.
Что выгоднее: депозит или накопительный счёт?
Если деньги гарантированно пролежат весь срок, депозит выгоднее – в нашем примере вдвое. Возьмём 100 000 грн на 12 месяцев, депозит под 16% годовых и накопительный счёт под 8%. С процентов в обоих случаях удерживают 23% налога.
Депозит под 16% годовых:
- Проценты: 100 000 × 16% = 16 000 грн.
- Налог 23%: 16 000 × 0,23 = 3 680 грн.
- На руки: 16 000 − 3 680 = 12 320 грн.
Накопительный счёт под 8% годовых:
- Проценты: 100 000 × 8% = 8 000 грн.
- Налог 23%: 8 000 × 0,23 = 1 840 грн.
- На руки: 8 000 − 1 840 = 6 160 грн.
Разница – 6 160 грн за год в пользу депозита. Расчёт упрощённый: ставка считается неизменной весь год, без капитализации. На накопительном счёте ставка может измениться, а проценты могут начисляться ежемесячно, так что реальная цифра будет немного другой. Для быстрой оценки хватит одного множителя: чистая ставка = ставка × 0,77, то есть 16% превращаются в 12,32%, а 8% – в 6,16%.
Можно ли забрать депозит досрочно?
Чаще всего нет – и это главный риск депозита. Современные депозиты украинских банков обычно не предусматривают досрочного возврата, так что забрать деньги до конца срока не получится даже тогда, когда они нужны срочно, скажем, на операцию. Именно поэтому на депозит стоит класть только те деньги, без которых вы точно обойдётесь весь срок.
Исключения существуют: у некоторых банков есть депозиты с пополнением и частичным снятием. Но за гибкость приходится платить – ставка там может быть ниже, чем на обычном срочном депозите. Перед подписанием договора посмотрите, что именно разрешено: пополнение, частичное снятие или ничего из этого.
Гарантирует ли государство деньги на накопительном счёте?
Да, так же как и на депозите – в этом пункте они равны. С 13 апреля 2022 года в Украине действует полная, 100% гарантия вкладов физических лиц и ФЛП. Она действует весь период военного положения и ещё полгода после его отмены, а затем гарантированная сумма составит не менее 600 000 грн на одного вкладчика в одном банке.
А вот с валютными вкладами есть подводный камень. Возмещение выплачивают в гривне по курсу НБУ на дату, когда в банк ввели временную администрацию. Если к моменту выплаты курс вырастет, на разнице вы потеряете – даже несмотря на 100% гарантию.
Какие налоги платят с процентов?
С процентов и по депозиту, и по накопительному счёту удерживают 23%: 18% налога на доходы физических лиц и 5% военного сбора. Банк делает это автоматически, так что декларировать ничего не нужно. Налог берут только с начисленных процентов, а не со всей суммы вклада, – именно поэтому в расчёте выше мы умножаем на 0,23 только проценты.
Когда выбрать депозит, а когда накопительный счёт?
Выбирайте по сроку, на который готовы «заморозить» деньги, а не по ставке. Если сумма точно не понадобится 3–6 месяцев и дольше – например, вы копите на ремонт в следующем году, – депозит выигрывает. Для подушки безопасности и денег «на всякий случай» лучше накопительный счёт: ставка ниже, зато вы не зависите от срока.
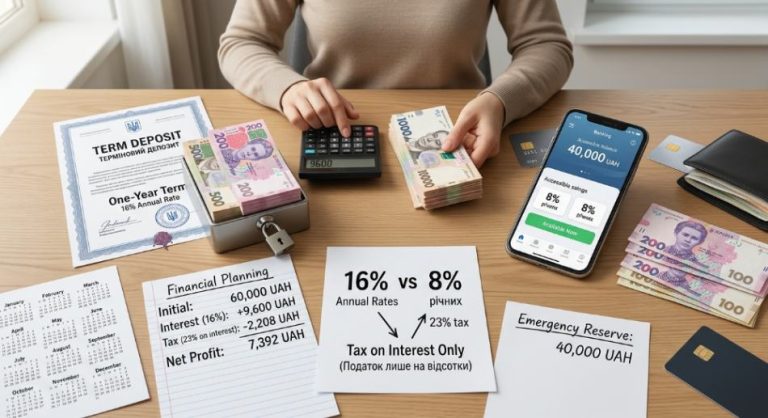
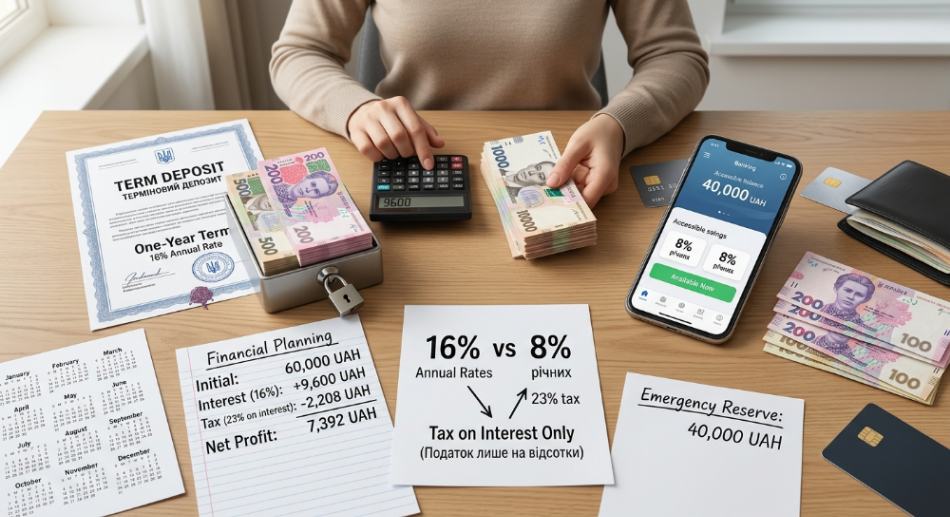
А если уверены только насчёт части суммы? Тогда её можно разделить. Скажем, из 100 000 грн 60 000 грн, которые точно не понадобятся год, идут на депозит, а остальное – на счёт. Депозит под 16% даст с них 7 392 грн чистыми, а 40 000 грн на накопительном счёте под 8% – ещё 2 464 грн. Итого 9 856 грн – меньше, чем всё на депозите (12 320 грн), но почти на 3 700 грн больше, чем всё на счёте, и без риска остаться без доступа к деньгам.
И ещё одно правило, которое не зависит от выбора: не держите все сбережения в одном банке. Даже с государственной гарантией, если с банком что-то случится, деньги какое-то время будут недоступны – а именно это время может оказаться самым неудобным.
Частые вопросы
Может ли банк изменить ставку на накопительном счёте?
Это зависит от условий конкретного банка, поэтому за всех ответить не можем. Проверьте в договоре, фиксированная ли ставка и как банк сообщает о её изменении.
Сколько наличных можно снять за раз?
По состоянию на начало 2026 года через кассу банка можно было получить до 100 000 грн в день или эквивалент в валюте. Это ограничение НБУ, и оно может измениться, так что для крупных сумм договоритесь с банком заранее.
Что лучше для валюты?
Для валюты оба варианта – скорее способ сохранить, чем заработать. Весной 2026 года по долларовым депозитам предлагали до 2% годовых, по евро – до 1%.
Депозит или накопительный счёт – не вопрос «что лучше вообще», а вопрос о ваших планах на эти деньги. Знаете, что они не понадобятся год, – берите депозит. Не уверены – накопительный счёт. А если сомневаетесь насчёт части суммы, разделите её: так вы получите и доход, и спокойствие.
Прежде чем открывать счёт, сравните актуальные ставки хотя бы трёх банков – на крупной сумме разница в несколько процентов означает тысячи гривен в год.
Об авторе