Финансовая грамотность ребенка – это умение зарабатывать, планировать, откладывать, тратить и делиться деньгами в соответствии со своим возрастом. Научить ребенка финансовой грамотности можно без курсов и репетиторов. Нужны три вещи: небольшая собственная сумма, регулярные разговоры о семейном бюджете и родители, которые сами делают то, что советуют.
Откладывать старт не стоит. Базовые привычки в обращении с деньгами, в том числе умение планировать и подождать с желаемым, у большинства детей складываются к 7 годам. «Когда подрастет» – это уже позже, чем кажется.
С какого возраста учить ребенка финансовой грамотности?
Начать можно с 4–5 лет. Именно с пятилетнего возраста обычно советуют начинать разговоры о деньгах. В этом возрасте ребенок уже замечает, что в магазине за всё платят, и спрашивает почему. Спокойный ответ по существу – и первый урок состоялся.
А если ребенку уже 11 или 14 лет? Тогда программу дошкольников можно пропустить. Говорите о том, что актуально сейчас: подписки в играх, обеды в школе, первая подработка. Подростка интересуют реальные деньги и реальные решения, а не свинка-копилка.
Старт важен, но регулярность – еще важнее. Один серьезный разговор «о финансах» ребенок забудет за неделю. А пять минут у полки с йогуртами, когда вы вместе считаете цену за килограмм, запоминаются надолго.
Как научить ребенка финансовой грамотности в разном возрасте
У каждого возраста есть свой главный навык. Краткая карта:
| Возраст | Главный навык | Инструмент |
|---|---|---|
| 3–6 лет | деньги обменивают на вещи, желаемого можно подождать | игра в магазин, прозрачная копилка |
| 7–10 лет | планировать и копить на цель | карманные деньги каждую неделю, три конверта |
| 11–14 лет | вести бюджет на месяц, защищаться от мошенников | детская карта, дневник расходов |
| 15–17 лет | зарабатывать, понимать проценты и налоги | собственная карта, подработка, депозит |
Что объяснять дошкольникам о деньгах?
Для малыша деньги должны стать видимыми. Когда вы платите телефоном, ребенок видит только «пик» и пакет с продуктами. Поэтому скажите вслух: «Сейчас мы отдали деньги, которые заработали на работе». Пусть ребенок сам протянет купюру кассиру. Прозрачная копилка работает по той же причине: монеты, которые накапливаются, видно каждый день.
7–10 лет: первая собственная сумма
Теперь ребенок считает, понимает, что 50 меньше 100, и может сам решить: шоколадка сейчас или конструктор через месяц. Дайте ему этот выбор и не вмешивайтесь, даже когда решение кажется бессмысленным. Неудачная покупка на собственные деньги учит больше, чем десять родительских советов.
Финансовая грамотность для подростков 11–14 лет
Главный риск в этом возрасте – не транжирство, а мошенники. Примерно каждый второй подросток пользуется картой родителей, а каждый пятый дает свою карту другим. Поэтому вместе с месячным бюджетом на обеды и развлечения проговорите одно правило: CVV, PIN и коды из SMS не сообщают никому. Даже «сотруднику банка».
Старшие подростки 15–17 лет
С первым заработком разговор становится другим. Теперь можно посчитать, сколько часов работы стоят новые кроссовки. И объяснить, почему заем под высокий процент выгоден только кредитору. Покажите пропорции семейного бюджета: какую долю забирают коммунальные услуги, еда, транспорт. Точные суммы не обязательны – важна общая картина.
Сколько давать ребенку карманных денег?
Универсальной суммы нет: ее определяют семейный бюджет, возраст и то, что именно ребенок оплачивает сам. Ориентир простой: денег должно хватать на мелкие еженедельные желания, и еще немного – оставаться на накопления.
Правила выдачи важнее суммы. Фиксированный день и фиксированная сумма учат планировать. Доплата «потому что всё закончилось» учит обратному: деньги появляются, когда их просишь. А забирать карманные деньги в наказание не стоит вовсе – так ребенок усваивает, что деньги являются инструментом давления.
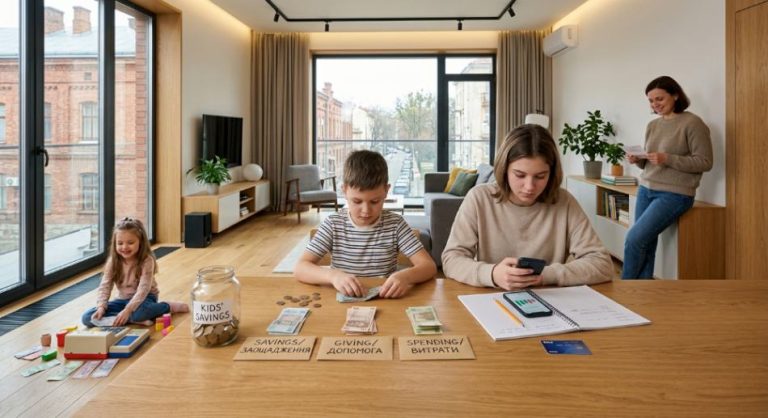
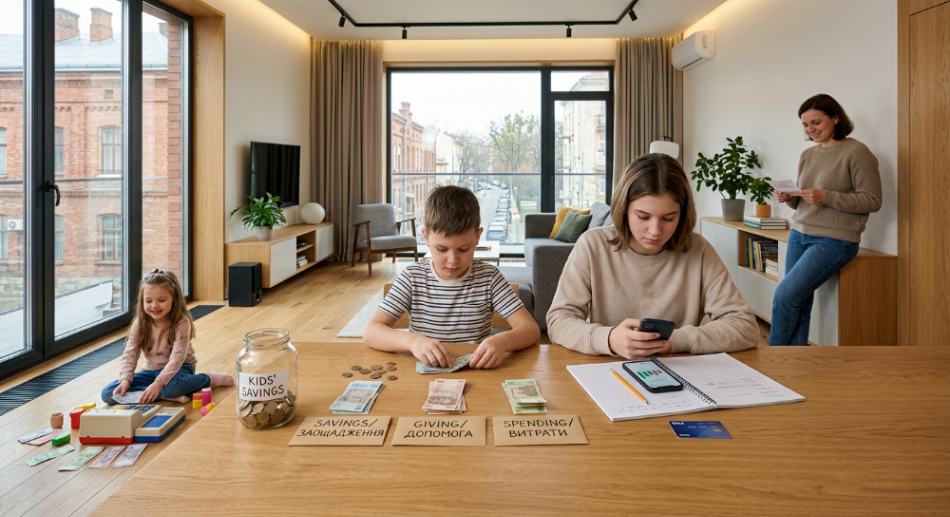
Распределять помогает метод трех конвертов: на текущие расходы, на цель и на подарки или благотворительность. Условный пример. Восьмилетний ребенок получает 150 грн в неделю и мечтает о конструкторе за 600 грн. Откладывая половину, то есть 75 грн, он соберет нужную сумму за 600 / 75 = 8 недель. Откладывая всё – за 600 / 150 = 4 недели, но без единой шоколадки.
Посчитайте это вместе, на бумаге. Ребенок увидит, что у каждого решения есть цена, и сам начнет искать компромисс. Скажем, откладывать 100 грн и собрать за 6 недель. Тогда это уже его финансовая цель, а не ваше требование.
Платить ли ребенку за оценки и домашние дела?
За оценки – лучше нет. Когда пятерка стоит 50 грн, учеба превращается в подработку, и ребенок начинает торговаться: «А что мне будет за контрольную?» Интерес к самому предмету при такой схеме постепенно угасает. Похвала, совместная прогулка или признание усилий работают честнее.
С домашними делами всё не так однозначно. Сторонники оплаты говорят, что так ребенок видит связь между трудом и доходом. Противники возражают: убирать за собой должны все в семье, и взрослым за это тоже никто не платит.
Разумный компромисс – два списка. Базовые обязанности (заправить кровать, вынести мусор) не оплачиваются: это часть жизни в семье. Дополнительная работа, которую иначе пришлось бы поручить кому-то или сделать самим, – помыть машину, помочь с ремонтом – может иметь оговоренную цену. Для подростка, который копит на что-то крупное, это еще и первый опыт заработка.
С какого возраста можно оформить детскую банковскую карту?
В большинстве украинских банков – с 6 лет. До 14 лет детская банковская карта обычно выпускается как дополнительная к счету одного из родителей, и взрослый видит каждую операцию в своем приложении. Пополнение, а во многих банках и лимиты расходов, тоже контролирует взрослый.
После 14 лет правила другие. Закон позволяет несовершеннолетним от 14 до 18 лет самостоятельно распоряжаться своим заработком и стипендией, а также заключать договор банковского счета. Поэтому с 14 лет подросток может иметь собственную карту, не привязанную к родительской.
Здесь есть деталь, о которой редко пишут. Средства, которые на счет подростка полностью или частично внесли другие люди (например, бабушка), он может тратить только с согласия органа опеки и попечительства и родителей. Свободно распоряжаться можно тем, что заработал сам.
Нужна ли карта шестилетке? Не обязательно. Малышам монеты и купюры понятнее: деньги физически исчезают из рук. Карта имеет смысл, когда ребенок уверенно считает и знает, что деньги «в телефоне» заканчиваются так же быстро.
Игры, книги и школьный предмет: что действительно помогает
Игра дает то, чего не даст реальная жизнь: возможность обанкротиться и начать заново за пять минут. Дошкольникам хватит домашнего магазина с бумажными деньгами и ценниками. Старшим подойдет «Монополия» или другая настольная экономическая игра, где нужно планировать ресурсы и отвечать за последствия своих сделок.
Книга объясняет через героя, а не через нотацию – и именно этим полезна. Младшим школьникам часто советуют сказку Бодо Шефера «Пес по имени Мани» о том, как ставить финансовые цели и копить. Читайте ее вместе, останавливаясь и спрашивая: «А ты бы что сделал?»
Часть работы теперь берет на себя школа. С 1 сентября 2025 года в 8 классах Новой украинской школы преподают обязательный предмет «Предпринимательство и финансовая грамотность». Чтобы знания не остались в тетради, расспросите подростка об уроке и разберите тему на примере своей семьи.
Какие ошибки родителей мешают финансовому воспитанию?
Чаще всего мешает не нехватка знаний, а благие намерения, доведенные до крайности: полный контроль, страх перед ошибками ребенка, желание уберечь его от «взрослых» тем. Вот как это видит сам ребенок:
| Ошибка | Что усваивает ребенок | Что сделать иначе |
|---|---|---|
| «Это не твое дело» | деньги – тревожная закрытая тема | объяснять бытовые расходы простыми словами |
| Контроль каждой гривны | решения принимает кто-то другой | дать небольшую сумму в полное распоряжение |
| Спасать после каждой ошибки | планировать не обязательно | дать прожить неделю без доплаты |
| Говорить одно, делать другое | правила – только для детей | показывать собственное планирование покупок |
| Делиться тревогой, а не фактами | деньги – источник страха | объяснить, на чем семья экономит и зачем |
Последняя строка касается даже совсем маленьких детей: напряжение в семье они часто чувствуют и без разговоров. Честное «в этом месяце мы не покупаем новых игрушек, потому что копим на ремонт» успокаивает лучше, чем молчание.
Частые вопросы
Давать ли ребенку деньги в долг под следующие карманные?
Да, если ребенок уже регулярно получает карманные деньги и четко понимает договоренность. Следующая выдача будет меньше на сумму долга – без исключений. Так ребенок на себе ощущает, что занятые сегодня деньги означают меньше денег завтра.
Как объяснить ребенку, что такое кредит?
Проще всего – на примере с братом или другом. Занял 100 грн, а вернуть нужно 120 грн: эти 20 грн и есть плата за заем, то есть проценты. Чем дольше не возвращаешь, тем больше переплачиваешь.
Что делать, если ребенок требует игрушку у кассы?
Договоритесь еще до похода в магазин, на что сегодня есть деньги. Если у ребенка есть карманные, предложите купить на свои или записать игрушку в список желаний. Когда решение зависит от него самого, требование ослабевает.
Стоит ли рассказывать ребенку, сколько зарабатывают родители?
Точную сумму называть не обязательно, особенно младшим детям: они могут пересказать ее кому угодно. Важнее показать, что доход ограничен и делится на обязательные расходы, сбережения и развлечения.
Чтобы научить ребенка финансовой грамотности, не нужно ждать, пока он «поймет». Дети учатся на практике: на первой неудачной покупке, на неделе без сладостей, на конструкторе, собранном на собственные деньги. Ваша задача – дать им эту практику, объяснять без давления и показывать собственным примером, что с деньгами можно обращаться спокойно.
Начните уже на этой неделе: выберите день и сумму карманных денег, а затем вместе с ребенком запишите его первую финансовую цель.
Об авторе