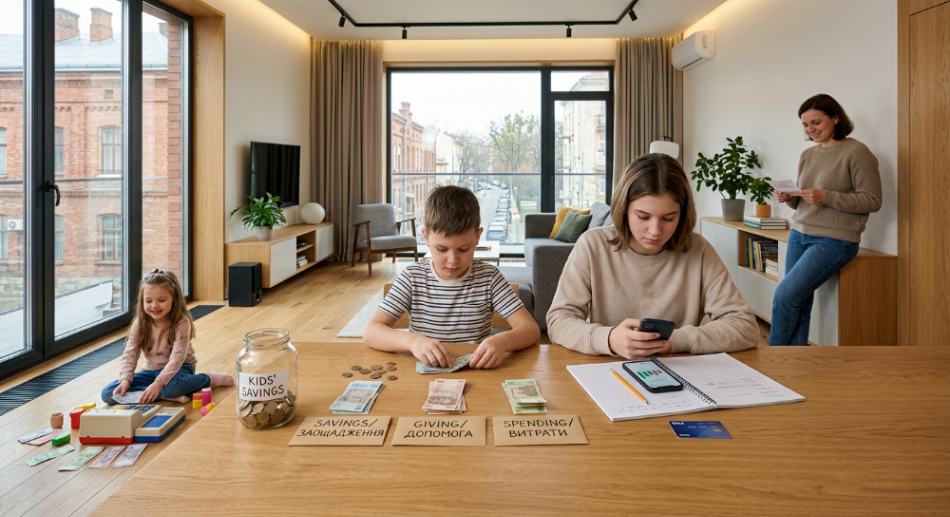
Фінансова грамотність дитини – це вміння заробляти, планувати, відкладати, витрачати й ділитися грошима відповідно до свого віку. Навчити дитину фінансової грамотності можна без курсів і репетиторів. Потрібні три речі: невелика власна сума, регулярні розмови про сімейний бюджет і батьки, які самі роблять те, що радять.
Відкладати старт не варто. Базові звички щодо грошей, зокрема вміння планувати й почекати з бажаним, у більшості дітей складаються до 7 років. «Коли підросте» – це вже пізніше, ніж здається.
З якого віку вчити дитину фінансової грамотності?
Почати можна з 4–5 років. Саме з п’ятирічного віку зазвичай радять починати розмови про гроші. У цьому віці дитина вже помічає, що в магазині за все платять, і питає чому. Спокійна відповідь по суті – і перший урок відбувся.
А якщо дитині вже 11 чи 14 років? Тоді програму дошкільнят можна пропустити. Говоріть про те, що актуально зараз: підписки в іграх, обіди в школі, перший підробіток. Підлітка цікавлять реальні гроші й реальні рішення, а не свинка-скарбничка.
Старт важливий, але регулярність – ще важливіша. Одну серйозну розмову «про фінанси» дитина забуде за тиждень. А п’ять хвилин біля полиці з йогуртами, коли ви разом рахуєте ціну за кілограм, запам’ятовуються надовго.
Як навчити дитину фінансової грамотності в різному віці
Кожен вік має свою головну навичку. Коротка карта:
| Вік | Головна навичка | Інструмент |
|---|---|---|
| 3–6 років | гроші обмінюють на речі, на бажане можна почекати | гра в магазин, прозора скарбничка |
| 7–10 років | планувати і збирати на мету | кишенькові гроші щотижня, три конверти |
| 11–14 років | вести бюджет на місяць, захищатися від шахраїв | дитяча картка, щоденник витрат |
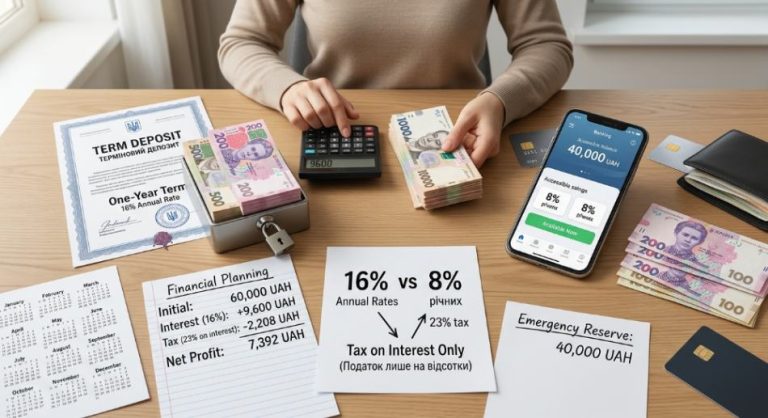
| 15–17 років | заробляти, розуміти відсотки і податки | власна картка, підробіток, депозит |
Що пояснювати дошкільнятам про гроші?
Для малюка гроші мають стати видимими. Коли ви платите телефоном, дитина бачить лише «пік» і пакет із продуктами. Тож скажіть уголос: «Зараз ми віддали гроші, які заробили на роботі». Нехай дитина сама простягне купюру касирові. Прозора скарбничка працює з тієї ж причини: монети, що накопичуються, видно щодня.
7–10 років: перша власна сума
Тепер дитина рахує, розуміє, що 50 менше за 100, і може сама вирішити: шоколадка зараз чи конструктор за місяць. Дайте їй цей вибір і не втручайтеся, навіть коли рішення здається безглуздим. Невдала покупка за власні гроші вчить більше, ніж десять батьківських порад.
Фінансова грамотність для підлітків 11–14 років
Головний ризик у цьому віці – не марнотратство, а шахраї. Приблизно кожен другий підліток користується карткою батьків, а кожен п’ятий дає свою картку іншим. Тож разом із місячним бюджетом на обіди й розваги проговоріть одне правило: CVV, PIN і коди з SMS не повідомляють нікому. Навіть «співробітнику банку».
Старші підлітки 15–17 років
З першим заробітком розмова стає іншою. Тепер можна порахувати, скільки годин роботи коштують нові кросівки. І пояснити, чому позика під високий відсоток вигідна лише кредиторові. Покажіть пропорції сімейного бюджету: яку частку забирають комунальні послуги, їжа, транспорт. Точні суми не обов’язкові – важлива загальна картина.
Скільки давати дитині кишенькових грошей?
Універсальної суми немає: її визначають сімейний бюджет, вік і те, що саме дитина оплачує сама. Орієнтир простий: грошей має вистачати на дрібні щотижневі бажання, і ще трохи – залишатися на накопичення.
Правила видачі важать більше за суму. Фіксований день і фіксована сума вчать планувати. Доплата «бо все закінчилося» вчить протилежного: гроші з’являються, коли їх просиш. А забирати кишенькові як покарання не варто зовсім – так дитина засвоює, що гроші є інструментом тиску.
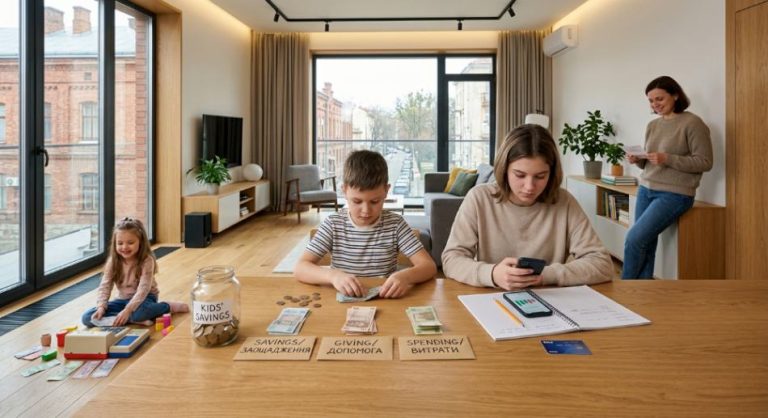
Розподіляти допомагає метод трьох конвертів: на поточні витрати, на мету і на подарунки або благодійність. Умовний приклад. Восьмирічна дитина отримує 150 грн на тиждень і мріє про конструктор за 600 грн. Відкладаючи половину, тобто 75 грн, вона збере потрібне за 600 / 75 = 8 тижнів. Відкладаючи все – за 600 / 150 = 4 тижні, але без жодної шоколадки.
Порахуйте це разом, на папері. Дитина побачить, що в кожного рішення є ціна, і сама шукатиме компроміс. Скажімо, відкладати 100 грн і зібрати за 6 тижнів. Тоді це вже її фінансова мета, а не ваша вимога.
Чи платити дитині за оцінки і домашні справи?
За оцінки – краще ні. Коли п’ятірка коштує 50 грн, навчання перетворюється на підробіток, і дитина починає торгуватися: «А що мені буде за контрольну?» Інтерес до самого предмета за такої схеми поступово згасає. Похвала, спільна прогулянка чи визнання зусиль працюють чесніше.
З домашніми справами все не так однозначно. Прихильники оплати кажуть, що так дитина бачить зв’язок між працею і доходом. Противники заперечують: прибирати за собою мають усі в родині, і дорослим за це теж ніхто не платить.
Розумний компроміс – два списки. Базові обов’язки (застелити ліжко, винести сміття) не оплачуються: це частина життя в родині. Додаткова робота, яку інакше довелося б доручити комусь або зробити самим, – помити машину, допомогти з ремонтом – може мати домовлену ціну. Для підлітка, який збирає на щось велике, це ще й перший досвід заробітку.
З якого віку можна оформити дитячу банківську картку?
У більшості українських банків – з 6 років. До 14 років дитяча банківська картка зазвичай випускається як додаткова до рахунку одного з батьків, і дорослий бачить кожну операцію у своєму застосунку. Поповнення, а в багатьох банках і ліміти витрат, теж контролює дорослий.
Після 14 років правила інші. Закон дозволяє неповнолітнім від 14 до 18 років самостійно розпоряджатися своїм заробітком і стипендією, а також укладати договір банківського рахунку. Тож з 14 років підліток може мати власну картку, не прив’язану до батьківської.
Є тут деталь, про яку рідко пишуть. Кошти, які на рахунок підлітка повністю або частково внесли інші люди (наприклад, бабуся), він може витрачати лише за згодою органу опіки та піклування і батьків. Вільно розпоряджатися можна тим, що заробив сам.
Чи потрібна картка шестирічці? Не обов’язково. Малюкам монети й купюри зрозуміліші: гроші фізично зникають з рук. Картка має сенс, коли дитина впевнено рахує і знає, що гроші «на телефоні» закінчуються так само швидко.
Ігри, книги і шкільний предмет: що справді допомагає
Гра дає те, чого не дасть реальне життя: можливість збанкрутувати й почати знову за п’ять хвилин. Дошкільнятам вистачить домашнього магазину з паперовими грошима й цінниками. Старшим підійде «Монополія» чи інша настільна економічна гра, де треба планувати ресурси й відповідати за наслідки своїх угод.
Книжка пояснює через героя, а не через нотацію – і саме цим корисна. Молодшим школярам часто радять казку Бодо Шефера «Пес на ім’я Мані» про те, як ставити фінансові цілі й заощаджувати. Читайте її разом, зупиняючись і питаючи: «А ти що зробив би?»
Частину роботи тепер бере на себе школа. З 1 вересня 2025 року у 8 класах Нової української школи викладають обов’язковий предмет «Підприємництво і фінансова грамотність». Щоб знання не залишилися в зошиті, розпитайте підлітка про урок і розберіть тему на прикладі своєї родини.
Які помилки батьків заважають фінансовому вихованню?
Найчастіше заважає не брак знань, а добрі наміри, доведені до крайності: повний контроль, страх перед помилками дитини, бажання вберегти її від «дорослих» тем. Ось як це бачить сама дитина:
| Помилка | Що засвоює дитина | Що зробити інакше |
|---|---|---|
| «Це не твоя справа» | гроші – тривожна закрита тема | пояснювати побутові витрати простими словами |
| Контроль кожної гривні | рішення ухвалює хтось інший | дати невелику суму в повне розпорядження |
| Рятувати після кожної помилки | планувати не обов’язково | дати прожити тиждень без доплати |
| Говорити одне, робити інше | правила – лише для дітей | показувати власне планування покупок |
| Ділитися тривогою, а не фактами | гроші – джерело страху | пояснити, на чому родина економить і навіщо |
Останній рядок стосується навіть зовсім малих дітей: напругу в родині вони часто відчувають і без розмов. Чесне «цього місяця ми не купуємо нових іграшок, бо збираємо на ремонт» заспокоює краще, ніж мовчання.
Часті запитання
Чи давати дитині гроші в борг під наступні кишенькові?
Так, якщо дитина вже регулярно отримує кишенькові й чітко розуміє домовленість. Наступна видача буде меншою на суму боргу – без винятків. Так дитина на собі відчуває, що позичені сьогодні гроші означають менше грошей завтра.
Як пояснити дитині, що таке кредит?
Найпростіше – на прикладі з братом чи другом. Позичив 100 грн, а повернути треба 120 грн: ці 20 грн і є платою за позику, тобто відсотками. Чим довше не повертаєш, тим більше переплачуєш.
Що робити, якщо дитина вимагає іграшку біля каси?
Домовтеся ще до походу в магазин, на що сьогодні є гроші. Якщо в дитини є кишенькові, запропонуйте купити за свої або записати іграшку в список бажань. Коли рішення залежить від неї самої, вимога слабшає.
Чи варто розповідати дитині, скільки заробляють батьки?
Точну суму називати не обов’язково, особливо молодшим дітям: вони можуть переказати її будь-кому. Важливіше показати, що дохід обмежений і ділиться на обов’язкові витрати, заощадження й розваги.
Щоб навчити дитину фінансової грамотності, не треба чекати, поки вона «зрозуміє». Діти вчаться на практиці: на першій невдалій покупці, на тижні без солодощів, на конструкторі, зібраному за власні гроші. Ваша справа – дати їм цю практику, пояснювати без тиску й показувати власним прикладом, що з грошима можна поводитися спокійно.
Почніть уже цього тижня: оберіть день і суму кишенькових грошей, а потім разом із дитиною запишіть її першу фінансову мету.
About the Author